2026年开年以来,中小银行入款利率走出了一条先升后降的回转弧线。
21世纪经济报说念记者注视到,岁首“开门红”技艺,为霸占商场份额,多地中小银行阶段性上调依期入款利率。但插足3月以来,以农商行、村镇银举止主的多家中小银行机构纷繁下调依期入款利率,五年期依期入款更是步入“1”字头期间,仅盘锦银行等少数机构仍将同时利率保管在2%上方。
值得暄和的是,部分银行出现利率倒挂风光,五年期定存利率与三年期抓平以至更低,如黑龙江友谊农村生意银行五年期定存利率1.6%,低于其三年期的1.75%。
而在本轮入款利率调降潮中,大额存单利率则展现出了较强的“抗跌性”,利率与岁首基本抓平,且产物期限呈现光显短期化特征,一年期品种利率浩荡在1.4%至1.45%之间,三年期集合在1.8%凹凸,仅仅刊行供给较岁首有所放缓。
这一轮利率回转调理,是否超出了商场预期?大额存单是否能在降息潮中“独善其身”?利率“倒挂”又将奈何重塑储户举止和银行欠债结构?记者将集结最新数据与众人不雅点,通晓中小银行此轮利率调降的原因与异日走势。
中小银行利最先升后降
2026年开年以来,中小银行在入款利率走势上走出了一条先升后降的回转弧线。
岁首“开门红”技艺,为霸占商场份额,多地中小银行阶段性上调依期入款利率。山西临县农商行、浙江嘉善农商行等多家场地性银行,均对部分期限的定存利率进行了10至20个基点(即0.1%至0.2%)的小幅上调。值得注视的是,此类升息大齐银行竖立了时刻收尾,举例浙江嘉善农商行明确暗示,本次刊行时刻为2026年1月5日至2026年3月31日。
彼时,国有大行与股份行正减弱恒久入款,中小银行凭借这一各别化计谋,在岁首的揽储竞争中争取了更多主动。
但插足3月之后,以农商行、村镇银举止主的多家中小银行机构运行纷繁下调入款利率。举例,云南石屏北银村镇银行晓示,对3个月至3年期定存进行全面下调,其中三个月期从1.10%降至0.80%,六个月期从1.30%降至1.10%,一年期从1.60%降至1.55%,二年期从1.90%降至1.70%,三年期从2.30%降至2.10%,降幅在5至30个基点之间。
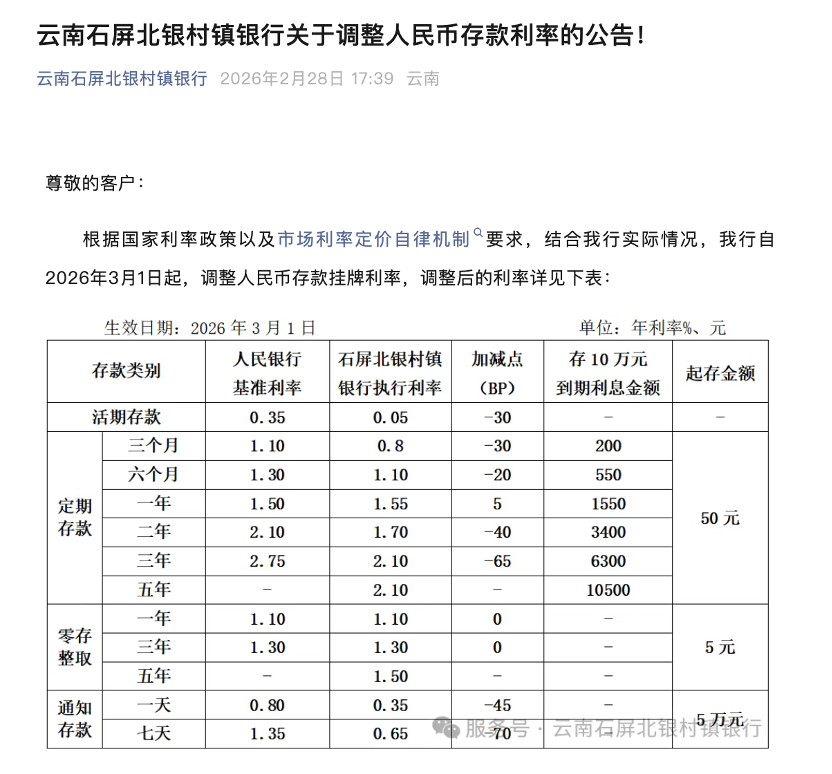 云南石屏北银村镇银行2026年3月入款现实利率 图源:云南石屏北银村镇银行官微
茌平沪农商村镇银行、辽宁振兴银行等多家中小机构纷繁跟进。在此轮调理中,更多银行的五年期入款利率跌破2%,厚爱加入“1字头”行列。举例,南京浦口靖发村镇银行晓示,自3月2日起,单元及个东说念主三年期和五年期依期入款利率从2.2%下调至1.88%。
据21世纪经济报说念记者多方统计,现在五年期定存利率已浩荡插足“1字头”期间,仅盘锦银行、南石屏北银村镇银行等少数银行仍将5年期利率保管在2%以上,其中盘锦银行定存五年期利率为2.05%;云南石屏北银村镇银行定存五年期为2.1%。
针对此轮中小银行的降息,中金公司参议部总监、银行业分析师林英奇分析说念,本轮农商行、村镇银行密集下调入款利率,节拍集合、力度明确,恒久限产物降幅更显耀,五年期利率浩荡插足“1”字头,是欠债本钱管控与净息差承压下的商场化调理。
林英奇暗示,关于这一轮的利率调理,商场并不感到巧合。“岁首 “开门红” 阶段性上浮,是短期揽储计谋;节后快速回落,属于追忆常态、主动降本,适应季节性特征和商场预期。”
短期内利率“倒挂”风光仍将连续
此轮入款利率调理中,一个尤为值得暄和的风光是,多家银行的五年期入款利率与三年期抓平,以至低于三年期利率,出现“倒挂”风光。
以黑龙江友谊农村生意银举止例,该行调理后的三年期定存利率为1.75%,而五年期仅为1.6%;上海华瑞银行调理后,三年期利率为2.00%,五年期反而降至1.95%。
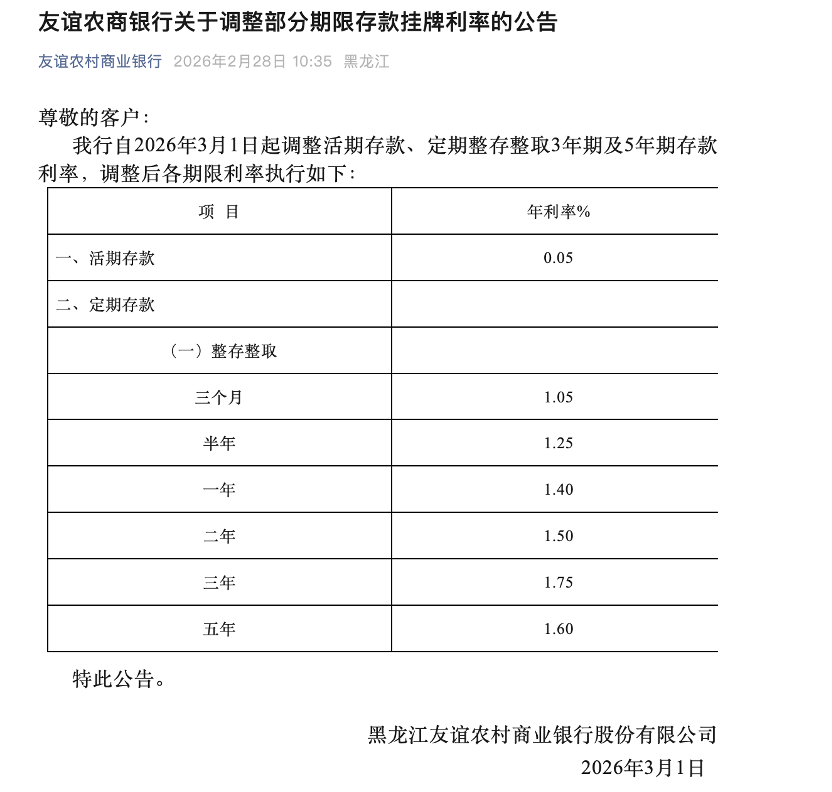 黑龙江友谊农商行2026年3月入款现实利率 图源:黑龙江友谊农商行官微
事实上,在此轮中小银行利率调理之前,国有大行已出现访佛情况:现在训诲银行三年期定存最高为1.55%,五年期仅为1.30%;中信银行三年期与五年期利率则均为1.30%。如今,“倒挂”风光从大行彭胀至中小银行,激发商场暄和:这是否意味着利率“倒挂”正成为常态?
对此林英奇以为,这记号着利率“倒挂”正从个案走向阶段性常态。“中枢逻辑是银行预判利率下行、不肯高本钱锁定恒久欠债,主动压缩恒久限高息入款。”
事实上,自2025年以来,在LPR屡次下调、金钱端收益率抓续走低的布景下,银行净息差收窄压力加重。国度金融料理总局数据露出,2025年末中国生意银行净息差为1.42%。其中大型生意银行净息差为1.30%,股份制生意银行净息差为1.56%,城市生意银行净息差为1.37%,农村生意银行净息差为1.60%。
为缓解这一压力,银行必须从欠债端入辖下手,主动压缩高本钱的恒久入款,转而指引客户遴荐期限更短、本钱更低的品种。
林英奇进一步诠释称,在异日,这种结构变化将对储户和银行产生进一步的影响。对储户而言,五年期利率失去劝诱力,会更倾向遴荐三年期以内产物,裁汰超长周期配置。对银行来说,则成心于压降欠债本钱、优化期限结构、缓解息差压力。他暗示“这是精采化欠债料理的体现,瞻望短期内存贷款利率‘倒挂’风光仍将连续。”
大额存单利率展现出较强“抗跌性”
在本轮入款利率调降潮中,以大额存单为代表的部分产物进展出较强的“抗跌性”。
农商行无疑是大额存单的刊行主力,据21世纪经济报说念记者对比不雅察,其3月大额存单利率与岁首基本抓平。在刊行期限上,呈现出了愈加短期化的趋势——期限多集合在一年期和三年期,五年期大额存单已稀稀拉拉。从利率水平来看,一年期品种浩荡在1.4%至1.45%之间,三年期则集合在1.8%凹凸,平均擢升洋有大行同时限产物约20个基点。
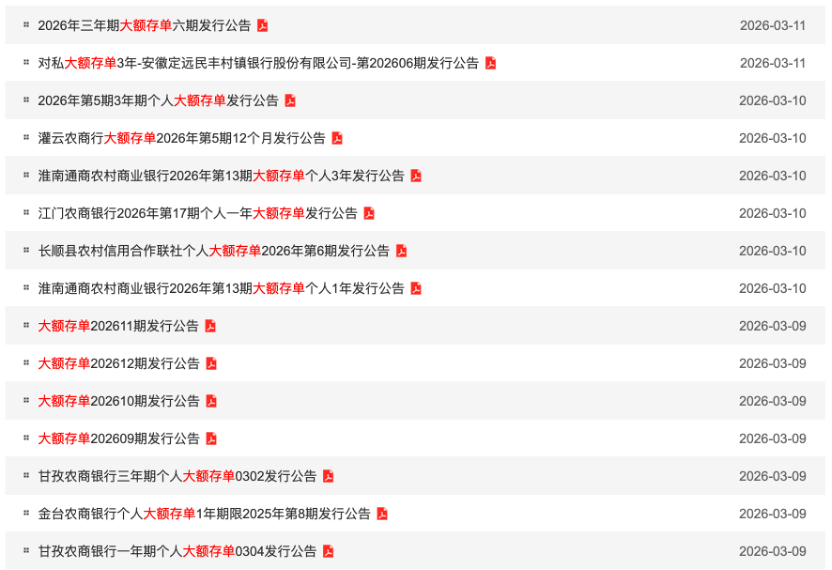 3月份刊行的大额存单公告(部分展示) 图源:中国货币网
以淮南互市农村生意银举止例,其新刊行的一年期和三年期大额存单利率分袂为1.4%和1.77%;江苏灌云农村生意银行一年期利率为1.45%;湖南辰溪农村生意银行三年期则为1.8%。值得注视的是,仍有少数机构利率保管在2%以上,如长顺县农村信用互助联社刊行的三年期存单利率达到2.15%。
从刊行节拍来看,大额存单的供给较岁首有所放缓。中国货币网数据露出,2026年1月大额存单刊行282单,2月降至214单,而3月迄今有87单。尽管刊行数目有所收窄,但以农商举止代表的中小银行已经是竣工的刊行主力。
为何中小银行的大额存单大略相对“扛住”降息压力?林英奇分析以为,主要有三点原因:第一,大额存单起存门槛高(频繁20万元起),客户平稳性强,属于银行中枢优质欠债,银行安详保留规矩利率上风以稳住大额资金。第二,大额存单多为限量、期限结构化刊行,银行可生动调控鸿沟与本钱,无须随同平庸入款同步大幅下调。第三,大额存单具备可转让等流动性上风,客户收受度较高,无需完全依赖高息竞争。
林英奇总结说念:“合座看,这是银行各别化欠债计谋的体现:以平庸入款降本钱,以大额存单稳中枢资金,兼顾本钱管控与欠债平稳。”
但值得注视的是,大额存单与平庸定存的利差正在收窄。以南京银举止例,其20万起存的一年期大额存单利率为1.45%,仅略高于同时1万元起存的个东说念主依期入款的1.35%;三年期大额存单利率为1.8%,与同时个东说念主依期入款完全抓平。这意味着,关于部分客户而言,大额存单的溢价效应已尽头微小。
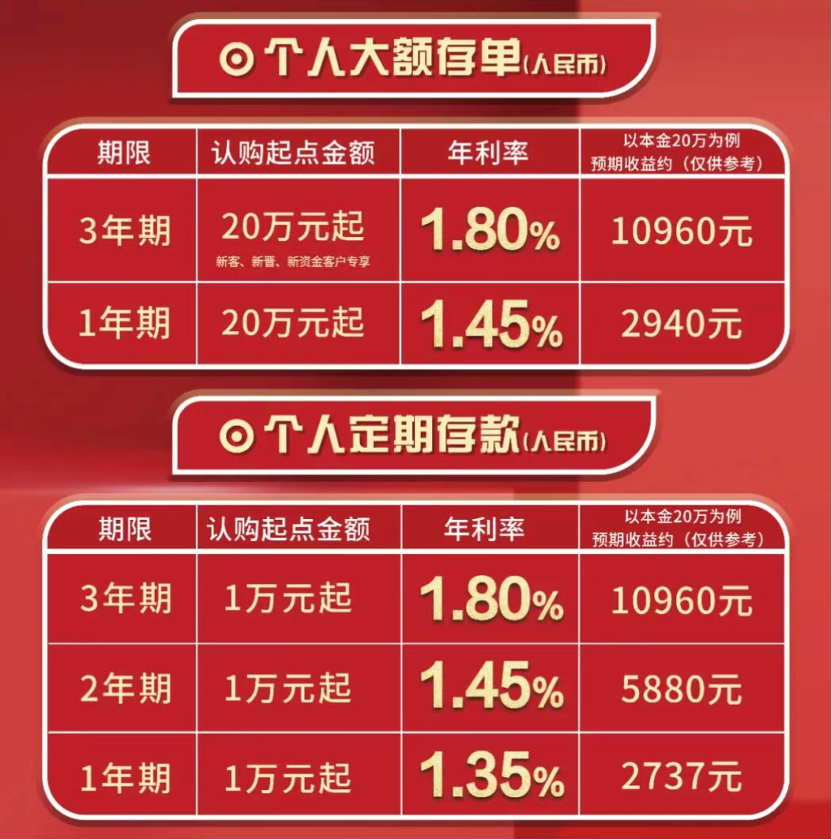 南京银行大额存单、依期入款2026年3月现实利率 图源:南京银行官微
]article_adlist-->
 海量资讯、精确解读,尽在新浪财经APP
职守剪辑:曹睿潼 开云kaiyun.com