屡屡领涨、多只个股刷新股价高点,保障板块本年在A股的走强有目共睹。
12月25日早盘A股保障股推崇再次亮眼,一度涨幅达3.88%,位列A股所有板块第二名,盘中多只股票涨幅曾进步3%,其中中国太保(601601.SH;02601.HK)盘中波及43元/股,再创历史新高;中国祯祥(601318.SH;02318.HK)盘中最飞腾幅为4.27%,71.98元/股的股价创2021年3月以来的最高价。
阻挡收盘,A股保障板块涨幅回落至2.39%,中国太保、中国祯祥全天涨幅亦进步2.5%,其他三只A股保障股也均收货不同涨幅。
事实上,近期保障股行情不休升温。Choice数据败露,A股保障板块10日、20日及60日涨幅均在A股板块涨幅榜中排行前五;如将手艺线拉长,本年以来保障板块高涨30.54%,从前年9月于今更是累计高涨了近六成。
多名业内分析师合计,保障股的这波行情来源于外部战术面的多个红利以及行业里面财富欠债的共振。但保障股现在的P/EV估值仍低,来岁资负共振带来的价值诞生将持续成为主旋律,行业将迎来黄金发延期。
保障股行情升温
保障股本年的推崇可圈可点。
Choice数据败露,阻挡12月25日收盘,A股保障板块(申万二级分类)指数报收1554.89点,是2021年4月中旬以来四年多的新高。
区间统计数据败露,保障板块10日、20日及60日涨幅在A股板块涨幅榜均分袂排行第二、第四登科五。而本年以来,保障板块高涨30.54%,远超银行11.74%及非银金融举座13.74%的涨幅,多次领涨A股。淌若再将手艺拉长,则前年9月于今A股保障板块累计涨幅高达58.7%。
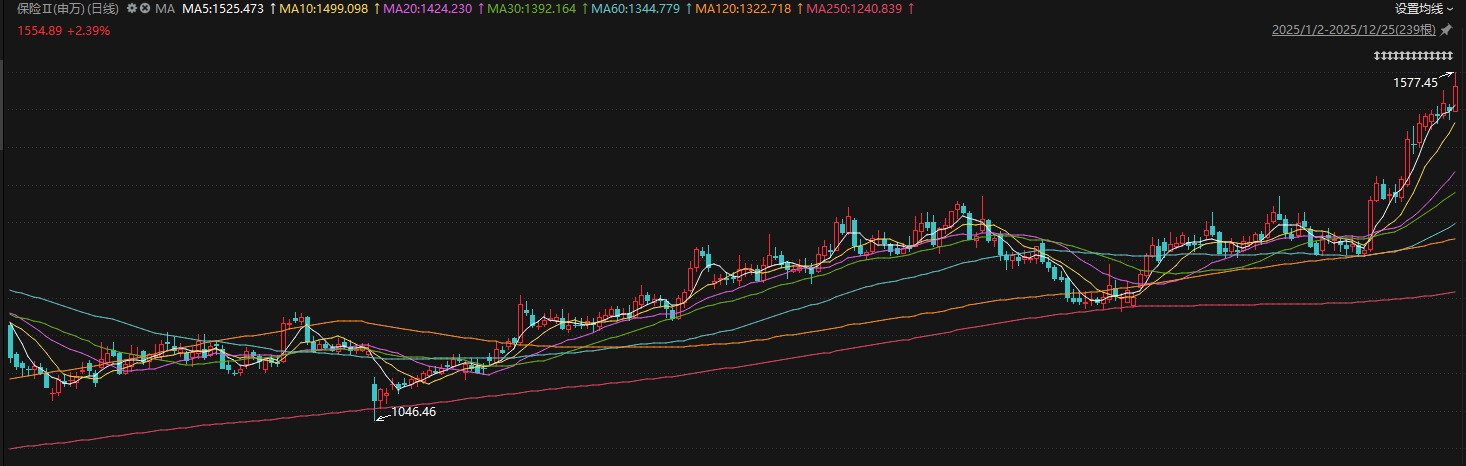
而在A股保障板块中,本年以来多只个股的股价亦刷新我方的高点。
12月25日,中国太保盘中波及43元/股,再创历史新高;中国祯祥亦波及71.98元/股,创2021年3月以来的最高价。另外,新华保障(601336.SH;01336.HK)亦在12月23日一度波及73.45元/股,栽种新的历史新高。
从岁首于今的个股涨幅来看,新华保障和中国平本分袂收货五成及四成的涨幅,领涨板块。
玄虚业内分析师的不雅点,新华保障权利事迹弹性较高,本年景本商场回暖使其事迹抓续大增,投资收益率源流行业。而对于中国祯祥股价高涨背后的基本面分析,中信证券近日则发布研报称,现时公司正处于要紧机遇期,对财富端、欠债端的判断具有前瞻性,牵引公司经营生效显赫,盈利和ROE稳步回升,玄虚金融有望在AI期间开释价值,保单价值率显赫高于同行,股息率具有上风且股息踏实增长。
战术托举+资负共振
事实上,在业内东说念主士看来,所有这个词保障板块的股价高涨背后,是设立价值的突显,而行动撑抓的则是战术托举以及由此带来的资负共振的双轮运转。
耿介证券合计,2020年~2023年保障股股价下挫显然。财富端受困利率下行、权利商场颤动,投资收益率抓续承压;欠债端因新业务价值(NBV)频年负增、代理东说念主范围抓续着落、高价值率重疾居品需求着落等要素承压;资负两头同期走弱对保障股走势产生较大影响。而2024年于今,保障股股价迈入诞生周期。
一方面监管战术抓续呵护行业发展。从本年的要紧行业战术来看,资负两头均迎来战术红利。
欠债端上,国度金融监督惩办总局接连发布《对于鞭策健康保障高质地发展的率领见地》及《对于加强非车险业务监管推敲事项的见告》,前者拓宽生意健康险的业务花样和范围;后者在非车险界限进一步落实“报行合一”“见费出单”,有益于改善非车险行业承保盈利情况。“保障行业抓续‘反内卷’,监管抓续下调居品预定利率、分成和全能险新规出台,存量利差压力灵验缓解,新增保单干预稳步盈利周期。”耿介证券金融首席分析师许旖珊团队示意。A股上市险企三季报败露,它们的寿险新业务价值(NBV)延续多数增长态势,同比增幅均在三成以上。
而在财富端上,本年事首,监管示意将谈判大型国有保障公司加多A股投资范围和本色比例,其中从2025年起每年新增保费的30%用于投资A股;重叠对于险资始终股票投资试点的新增批复,以及长周期观测轨制的落实,再加上12月进一步优化了险企始终抓有部分股票的风险因子。这套组合拳下来,保障资金的权利投资空间进一步通达。第一财经记者梳理数据发现,三季度末,险企股票投资的账面余额为3.62万亿元,这一数字较前年末加多了1.19万亿元,增幅近五成。加仓动作使得本年“慢牛”行情平直鞭策A股上市险企三季报的归母净利润创历史新高。
“权利上行、利率企稳回升,财富端显赫改善。险企利润创历史新高,同期本色投资收益率抓续超过EV假定(4%)、现时30年期国债收益率进步传统险预定利率,险企估值体系合理度和置信度显赫提高。”许旖珊团队称。
行业将再入黄金发延期
臆想2026年,保障股的行情是否还会持续?多位业内分析师在商讨叙述中给出了确定的回话。
“2026年起资负共振带来的价值诞生将成为主旋律。””许旖珊团队示意。
该团队合计,资负同步改善重叠来岁开门红或超预期,上市险企的估值或迎抓续诞生。具体来说,进款利率下行布景下保障居品的商场需求仍保抓高位,险企来岁开门红有望抓续超预期;同期,利率企稳、权利商场改善,也将鞭策险企投资收益率进一步企稳回升;另外,报行合一、预定利率下调等监管战术呵护下欠债成本抓续压降等要素,使得利差风险抓续缓解、新单徐徐增厚盈利,重叠权利弹性显赫,上市险企来岁的事迹和估值有望双击。
中金公司亦示意:“臆想2026年,寿险行业将再入黄金发延期、欠债端有更积极的发展趋势呈现,行业投资逻辑将从‘寻求存量业务的重估诞生’重回‘赐与成长材干估值溢价’,优质公司的核心经营上风有望再度得以突显。”具体来说,寿险行业将迎来“进款搬家”和“健康险新期间”下的新业务增长、新业务刚性成本进一步着落、优质公司新业务结构优化、行业客群层级进一步朝上搬动、行业竞争神气向具备经营材干的优质公司集中等五大趋势。同期,在财险方面,中金公司臆想2026年车险将稳中向好,新动力车险徐徐走向盈利区间;非车业务和出海将精雕细镂。
而在财富端,中泰证券则臆想,A股慢牛有望改善现时抓续低利率环境下险资投资生态。同期新准则奉行后股票抓仓高涨对险企盈利弹性徐徐放大。近期监管松捆入市权利因子,其中中国祯祥行动权重股有望充分受益于新增资金始终趣味和A股中始终慢牛环境,国寿权利价钱风险最低成本占用较高,边缘开释空间相对较大。另外,臆想2026年长端利率易上难下,通胀预期回暖布景下,利好保障股估值核心回升。
阐明中泰证券的数据,阻挡12月18日,A股几大上市险企的P/EV(内含价值倍数)估值在约0.6~0.8倍的区间内,仍处低位。对于2026年估值上升的空间,多名业内分析师示意2026年保障股估值有望徐徐向1倍P/EV诞生。
 海量资讯、精确解读,尽在新浪财经APP
职守裁剪:王馨茹 开云kaiyun